RAPPORTS 2024-2025 DU BVG : 94 MISSIONS DE VÉRIFICATION, 40 DOSSIERS EN COURS DE TRAITEMENT ET UN IMPÉRATIF DE REDEVABILITÉ PUBLIQUE
Remis au Président de la Transition, le Général d’Armée Assimi Goïta, les rapports annuels 2024 et 2025 du Bureau du Vérificateur Général mettent en évidence des insuffisances administratives et financières qui interpellent la gestion des ressources publiques. Au-delà de la publication des constats, l’enjeu est désormais de traduire les recommandations en mesures correctives, de renforcer les mécanismes de contrôle et d’établir les responsabilités dans le respect des procédures légales.
Une double remise, un enjeu de redevabilité publique
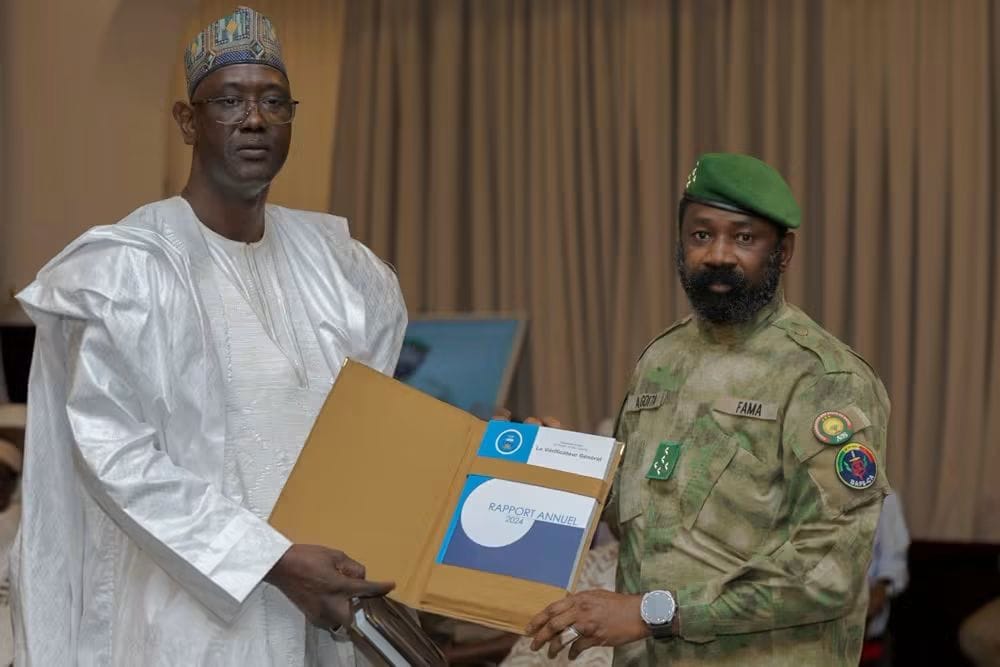
Le 14 octobre 2026, au Palais présidentiel de Koulouba, le Vérificateur général, Abdoul Aziz Aguissa, a remis au Président de la Transition, Chef de l’État, le Général d’Armée Assimi Goïta, les rapports annuels 2024 et 2025 du Bureau du Vérificateur Général (BVG).
Cette double remise, présentée comme inédite dans l’histoire de l’institution, intervient dans un contexte particulier de changement de mandat à la tête du BVG. Elle rassemble les résultats de deux années de contrôle et donne aux autorités une vision consolidée des insuffisances relevées dans plusieurs structures publiques.
Au total, 94 missions de vérification ont été réalisées sur les deux exercices : 44 en 2024 et 50 en 2025. Ces missions portent notamment sur la régularité financière, la conformité des procédures administratives, la performance des services publics et le suivi des recommandations antérieures.
La remise de ces rapports au Chef de l’État ne constitue pas une simple formalité protocolaire. Elle s’inscrit dans le mécanisme institutionnel de reddition des comptes et place les résultats du contrôle au niveau des autorités politiques et administratives appelées à impulser les mesures correctives nécessaires.
Pour autant, la transmission d’un rapport ne signifie pas que toutes les irrégularités constatées ont déjà fait l’objet de sanctions, ni que chaque constat établit automatiquement une infraction pénale. Elle ouvre une étape décisive qui est celle de l’examen des conclusions, du traitement des dossiers relevant des autorités compétentes et de la correction des dysfonctionnements.
2024-2025 : 94 missions pour examiner la gestion publique
Le rapport 2024 synthétise 44 missions, comprenant 28 vérifications financières et de conformité, trois vérifications de performance et treize vérifications de suivi des recommandations.
Le rapport 2025 fait état de 50 missions : 24 vérifications financières et de conformité, dix vérifications de performance et seize vérifications de suivi des recommandations.
Ces catégories répondent à des objectifs complémentaires. Les vérifications financières et de conformité examinent notamment la régularité des opérations, le respect des règles de gestion et la justification des dépenses. Les vérifications de performance s’intéressent à la manière dont les ressources sont utilisées au regard des objectifs poursuivis. Enfin, le suivi des recommandations permet d’apprécier si les structures contrôlées ont effectivement corrigé les insuffisances précédemment signalées.
Cette dernière dimension est fondamentale. Une institution de contrôle ne peut pleinement contribuer à l’amélioration de la gouvernance si ses observations restent sans suite ou si les mêmes dysfonctionnements se reproduisent d’un exercice à l’autre.
Les deux rapports doivent ainsi être lus comme des instruments de diagnostic et d’amélioration de l’action publique, mais également comme des supports de redevabilité permettant d’évaluer la capacité des administrations à tirer les enseignements des contrôles.
Comptabilité, séparation des fonctions, recettes : les failles qui fragilisent la gestion
Les données présentées pour 2025 mettent en évidence plusieurs insuffisances administratives.
Selon le communiqué du BVG, 42 % des entités vérifiées ne tenaient pas correctement la comptabilité-matières. Cette comptabilité permet de suivre les biens, équipements et autres matières appartenant aux organismes publics. Sa mauvaise tenue peut compliquer l’inventaire du patrimoine, la traçabilité des mouvements et la prévention des pertes.
Autre constat : 21 % des entités vérifiées ne respectaient pas le principe de séparation des fonctions d’ordonnateur et de comptable public. Ce principe constitue une garantie importante dans la chaîne de la dépense publique, car il contribue à distinguer la décision d’engager une dépense de son exécution comptable.
Le BVG relève également que 21 % des entités concernées avaient ouvert des comptes bancaires sans autorisation du ministre chargé des Finances. Par ailleurs, 17 % ne disposaient pas d’un manuel de procédures administratives, financières et comptables validé. Enfin, 13 % des établissements publics nationaux vérifiés ne tenaient pas les deux sessions ordinaires de leur conseil d’administration.
Ces constats renvoient à une question essentielle : comment garantir une gestion transparente et contrôlable lorsque les procédures internes sont insuffisamment formalisées, que les responsabilités sont mal délimitées ou que les organes de gouvernance ne fonctionnent pas conformément aux règles applicables ?
La réponse ne saurait se limiter à la production de nouveaux documents administratifs. Elle suppose des procédures effectivement appliquées, des responsables clairement identifiés, des contrôles internes fonctionnels et une supervision régulière des organes dirigeants.
Irrégularités financières : la dépense publique et le recouvrement des recettes sous surveillance
Le volet financier constitue l’un des points les plus sensibles des deux rapports, particulièrement au regard des conséquences possibles sur les ressources de l’État et la qualité des services rendus aux citoyens.
Pour 2025, le communiqué indique que 46 % des déperditions financières relevées se rapportent aux procédures d’exécution des dépenses publiques, tandis que 54 % concernent des recettes non recouvrées ou des recettes recouvrées mais non reversées.
Cette répartition met en évidence deux maillons déterminants de la gestion publique : la maîtrise des dépenses et la sécurisation des recettes.
D’un côté, les dépenses doivent répondre aux règles applicables, être engagées et exécutées dans les conditions prévues et reposer sur des justificatifs conformes. De l’autre, les recettes dues aux organismes publics doivent être effectivement recouvrées, comptabilisées et reversées dans les circuits autorisés.
Le communiqué ajoute que, dans 58 % des structures vérifiées, des gestionnaires publics avaient justifié des dépenses par des pièces non conformes ou des fausses factures. Il indique également que la moitié des entités vérifiées avaient payé des dépenses inéligibles et des avantages indus.
Ces éléments appellent une vigilance particulière. Les justificatifs irréguliers, les dépenses non éligibles et les recettes non reversées peuvent affecter la fiabilité des comptes et exposer les organismes concernés à des pertes financières.
Il importe toutefois de distinguer la nature des irrégularités et leur qualification juridique. Une pièce non conforme, une dépense inéligible et une fausse facture ne recouvrent pas nécessairement les mêmes faits ni les mêmes responsabilités. La qualification définitive des faits susceptibles de constituer des infractions appartient aux autorités compétentes, dans le respect des droits de la défense.
Le communiqué précise que 40 dossiers sont en cours de traitement auprès du Procureur de la République financier et du président de la Section des comptes de la Cour suprême.
Ce chiffre traduit l’existence d’un prolongement institutionnel des constats du contrôle. Il ne préjuge cependant ni de l’issue des procédures ni de la culpabilité des personnes éventuellement concernées. L’enjeu est que chaque dossier soit examiné avec diligence, sur la base des éléments disponibles, et reçoive les suites appropriées.
Recommandations : le véritable test de l’efficacité du contrôle
Le suivi des recommandations constitue l’un des indicateurs les plus importants de la capacité des administrations à corriger leurs pratiques.
Pour 2025, le BVG a examiné 161 recommandations applicables adressées à seize entités. Selon le communiqué, 55 % ont été mises en œuvre, 17 % partiellement mises en œuvre et 27 % n’ont pas été mises en œuvre.
Ces chiffres appellent une lecture attentive. La majorité des recommandations ont été déclarées mises en œuvre, mais une proportion importante demeure partiellement appliquée ou sans suite. Les pourcentages publiés totalisent 99 %, ce qui peut s’expliquer par les arrondis.
Le BVG précise également que onze des seize entités concernées ont atteint un taux de mise en œuvre des recommandations supérieur ou égal à 50 %.
Le progrès est donc mesurable, mais il reste inégal. Surtout, la mise en œuvre d’une recommandation ne devrait pas être appréciée uniquement à travers l’existence d’une circulaire, d’une instruction ou d’un document de procédure. Elle doit également être évaluée au regard de ses effets concrets sur les pratiques de gestion.
Une recommandation relative au recouvrement des recettes, par exemple, doit se traduire par une amélioration vérifiable des sommes recouvrées et reversées. Une recommandation portant sur les pièces justificatives doit contribuer à réduire les dépenses irrégulières. Une réforme de la comptabilité-matières doit permettre une meilleure connaissance et une meilleure protection du patrimoine public.
Le défi consiste donc à passer d’un suivi administratif à un suivi des résultats, avec des échéances précises, des responsables identifiés et des indicateurs permettant de mesurer les changements obtenus.
Assimi Goïta : « Le contrôle ne doit pas empêcher l’administration d’agir »
Dans son intervention, le Président de la Transition a souligné que les rapports 2024 et 2025 font apparaître des insuffisances dans la gestion de plusieurs structures publiques. Il a estimé que ces constats interpellent les autorités et les poussent à réagir.
Son message central mérite une attention particulière : l’ambition ne doit pas être de multiplier indéfiniment les recommandations, mais de réduire progressivement les causes qui rendent leur formulation nécessaire.
Cette orientation déplace l’attention du seul constat vers la prévention. Elle invite à examiner les causes structurelles des irrégularités : faiblesse du contrôle interne, insuffisance des compétences, absence de procédures validées, défaut de supervision, mauvaise organisation des circuits financiers ou non-respect des obligations professionnelles.
Le Chef de l’État a ainsi encouragé un examen méthodique des recommandations, l’identification des suites appropriées et la mise en place d’un suivi rigoureux en liaison avec les départements ministériels et les structures concernées.
Il a également invité les membres du Gouvernement à poursuivre les actions engagées afin d’assurer un meilleur suivi des recommandations.
Autre message déterminant, le Président a insisté sur la collaboration entre le BVG et les structures compétentes. Il a défendu la nécessité de construire une administration dans laquelle chaque fonctionnaire assume ses responsabilités, respecte les règles, prend les décisions relevant de ses compétences et est en mesure de rendre compte.
Sa formule résume la finalité recherchée : « le contrôle ne doit pas empêcher l’administration d’agir, il doit l’aider à mieux agir ».
Cette approche souligne que le contrôle n’est pas une fin en soi. Il doit contribuer à sécuriser la décision administrative, à prévenir les erreurs, à améliorer l’utilisation des ressources et à renforcer la confiance dans les institutions publiques.
Comment les structures vérifiées doivent-elles utiliser ces rapports ?
Pour les structures vérifiées, les rapports annuels ne devraient pas être considérés comme de simples documents de référence ou comme des pièces destinées à répondre ponctuellement aux demandes des autorités de contrôle.
Ils doivent servir de feuille de route pour corriger les insuffisances constatées et prévenir leur répétition.
La première exigence consiste à examiner chaque recommandation avec les services concernés, à préciser les mesures correctives nécessaires et à désigner les responsables chargés de leur mise en œuvre. Un calendrier réaliste doit permettre de distinguer les actions immédiates des réformes nécessitant des moyens, des formations ou des décisions réglementaires.
La deuxième consiste à renforcer les dispositifs de contrôle interne. Les structures doivent notamment veiller à la régularité des dépenses, à la qualité des pièces justificatives, à la traçabilité des recettes, au respect de la séparation des fonctions et à la tenue des documents comptables et patrimoniaux.
La troisième exigence est celle de la preuve. Chaque mesure annoncée doit pouvoir être documentée et vérifiée. Les responsables des structures doivent être en mesure de démontrer ce qui a été corrigé, ce qui reste à faire, les difficultés rencontrées et les résultats obtenus.
Enfin, les administrations doivent intégrer les recommandations dans leur fonctionnement courant, notamment dans les plans de travail, les mécanismes de supervision et les évaluations de gestion. Une irrégularité corrigée durablement représente un acquis ; une irrégularité qui réapparaît révèle les limites des mesures prises.
Les départements ministériels ont, dans cette démarche, un rôle de coordination et d’accompagnement. Ils doivent aider les structures relevant de leur tutelle à lever les obstacles administratifs ou techniques, sans se substituer aux responsabilités propres des gestionnaires.
Des rapports souvent contestés : la nécessité d’un traitement rigoureux et contradictoire
Les rapports de vérification peuvent susciter des contestations de la part des structures contrôlées. Ces désaccords peuvent porter sur l’interprétation des opérations, la documentation disponible, la méthode de calcul des montants, la qualification de certaines irrégularités ou la prise en compte des réponses apportées par les responsables concernés.
L’existence d’une contestation ne suffit ni à invalider un rapport ni à confirmer automatiquement tous ses constats. Elle appelle un examen rigoureux des arguments, des pièces justificatives et des procédures applicables.
Dans une administration soumise aux exigences de transparence, la possibilité pour une structure vérifiée de présenter ses observations doit pouvoir coexister avec l’indépendance du contrôle et l’obligation de rendre compte.
Lorsque des éléments nouveaux sont produits, ils doivent être examinés par les instances compétentes selon les procédures prévues. Si une responsabilité administrative, financière ou pénale est susceptible d’être engagée, elle doit être établie par les voies appropriées.
Cette exigence est essentielle pour préserver la crédibilité du BVG, protéger les droits des personnes concernées et éviter que les rapports ne soient réduits à des instruments de confrontation institutionnelle.
La rigueur commande ainsi de distinguer les irrégularités documentées, les préjudices financiers éventuellement établis, les responsabilités individuelles et les infractions qui restent à qualifier ou à juger.
Bonne gouvernance et lutte contre l’enrichissement illicite : l’épreuve des suites données
La portée de ces rapports dépasse la seule conformité comptable. Une gestion publique mieux contrôlée contribue à protéger les ressources collectives, à renforcer la transparence et à réduire les possibilités de détournement ou d’utilisation injustifiée des fonds publics.
Dans la lutte contre la corruption et l’enrichissement illicite, les constats du BVG peuvent constituer des éléments utiles pour orienter les investigations et permettre aux autorités compétentes d’approfondir certaines situations. Ils ne remplacent toutefois ni les enquêtes nécessaires ni les procédures permettant d’établir les infractions et les responsabilités.
L’enjeu est donc de garantir une chaîne de traitement cohérente : détection des irrégularités, examen contradictoire des observations, transmission des dossiers lorsque les conditions sont réunies, traitement par les autorités compétentes, recouvrement éventuel des sommes dues et mise en œuvre effective des mesures correctives.
La prévention doit occuper une place aussi importante que la répression. Des procédures claires, des contrôles internes efficaces, une traçabilité des opérations et une responsabilité réelle des gestionnaires peuvent réduire les risques en amont.
Pour le citoyen, l’efficacité de cette démarche doit pouvoir se mesurer à des résultats concrets : moins de dépenses irrégulières, davantage de recettes effectivement recouvrées, une meilleure protection du patrimoine public et une amélioration des services financés par les ressources de l’État.
Le Mali Kura à l’épreuve de la redevabilité
En remettant les rapports 2024 et 2025 au Président de la Transition, le BVG met à la disposition des autorités un ensemble de constats qui appellent des réponses institutionnelles.
Les messages du Chef de l’État donnent une orientation : examiner méthodiquement les recommandations, renforcer la collaboration entre les acteurs du contrôle et de la gestion publique, et faire de la bonne gouvernance un instrument de progrès.
La prochaine étape sera déterminante. Elle consistera à vérifier si les recommandations sont effectivement appliquées, si les dysfonctionnements identifiés diminuent et si les dossiers transmis aux autorités compétentes reçoivent les suites prévues par la loi.
La crédibilité de la gouvernance publique ne repose ni sur le nombre de rapports produits ni sur la seule solennité de leur remise. Elle se construit dans la durée, par la capacité des institutions à reconnaître les insuffisances, à corriger les pratiques, à prévenir les récidives et à rendre compte des résultats.
C’est à cette condition que les rapports du Vérificateur général pourront devenir davantage que des instruments de constat : des leviers durables de responsabilisation, de protection des deniers publics et de consolidation de la confiance entre l’administration et les citoyens.
Au cœur du Mali Kura, la bonne gouvernance se mesurera ainsi moins aux engagements annoncés qu’aux changements effectivement observés dans la gestion des ressources collectives.
Par Mamadou CAMARA Info360.info. Bamako, le 15 Octobre 2026