BNDA–FACEJ : Quand la solidité bancaire rencontre l’ambition entrepreneuriale des jeunes
De la proximité à la performance, la Banque Nationale de Développement Agricole consolide son rôle dans le financement de l’économie malienne. Son accompagnement du FACEJ illustre une logique où la confiance, la gouvernance et l’expertise financière deviennent des leviers au service de l’entrepreneuriat et de l’inclusion économique.
Dans un Mali où la création d’entreprises et d’emplois constitue un enjeu majeur pour la transformation économique, la question du financement demeure centrale. Entre l’idée d’un jeune entrepreneur, la création effective de son entreprise et sa capacité à grandir, le chemin est souvent long et exige à la fois accompagnement, compétences, ressources financières et accès durable au crédit.
C’est précisément dans cet espace que prend tout son sens la contribution de la Banque Nationale de Développement Agricole (BNDA) à l’accompagnement du Fonds d’Appui à la Création d’Entreprise par les Jeunes (FACEJ).
Car pour accompagner l’entrepreneuriat, il ne suffit pas de disposer de ressources financières. Encore faut-il pouvoir compter sur une institution capable de les mobiliser, de les gérer, d’évaluer les risques, de suivre les projets et de maintenir une relation de proximité avec les bénéficiaires.
Et c’est là que l’histoire et le positionnement de la BNDA prennent toute leur importance.
Quatre décennies au cœur de l’économie malienne
Créée en 1981, la BNDA s’est construite autour d’une vocation de banque de développement, avec une attention particulière portée au monde rural, à l’agriculture et aux chaînes de valeur qui structurent une partie importante de l’économie malienne.
Sa signature « Banque Verte, Banque de Proximité » résume cette identité.
Au fil des décennies, la banque a progressivement élargi son intervention aux entreprises, aux PME, aux particuliers et aux différents acteurs de l’économie nationale, tout en conservant un ancrage important dans le financement agricole.
Cette expérience constitue aujourd’hui un capital institutionnel.
Car connaître le terrain, comprendre les réalités économiques des territoires et maîtriser les mécanismes du financement constituent des conditions essentielles lorsqu’il s’agit d’accompagner de jeunes entrepreneurs souvent confrontés à leurs premières expériences avec le système bancaire.
La performance, fondement de la confiance
La confiance accordée à une institution financière ne repose cependant pas uniquement sur son ancienneté ou son image.
Elle se construit également sur ses performances.
Selon les données publiées par la BNDA dans son rapport annuel 2024, les nouveaux engagements en faveur de la clientèle ont atteint 432,921 milliards de FCFA, correspondant à 71 877 dossiers.
Ces chiffres donnent une indication de la capacité d’intervention de la banque et de l’ampleur de son activité de financement.
Au premier semestre 2025, la BNDA a par ailleurs enregistré 204,458 milliards de FCFA d’autorisations de crédit, pour 44 281 dossiers. Les concours destinés au monde rural représentaient alors 37,5 % des octrois sur la période.
Derrière ces montants se trouve une réalité simple : une banque appelée à accompagner l’économie doit d’abord disposer de la capacité financière et organisationnelle nécessaire pour tenir ses engagements.
Le financement du FACEJ s’inscrit dans cette logique.
L’accompagnement des jeunes entrepreneurs devient d’autant plus crédible lorsqu’il est porté par une institution disposant déjà d’une expérience significative du financement des entreprises et de l’économie réelle.
La gouvernance : le socle invisible de la confiance
Dans le secteur bancaire, la performance ne peut être dissociée de la gouvernance.
La capacité à mobiliser des ressources, à octroyer des crédits et à accompagner les entreprises suppose un dispositif de contrôle, de gestion des risques, de conformité et de suivi des engagements.
La BNDA dispose à cet égard d’une organisation structurée autour de ses organes de gouvernance et de différentes fonctions de contrôle et de gestion.
Cette dimension mérite d’être soulignée parce qu’elle est souvent moins visible que les agences, les produits financiers ou les campagnes de communication.
Pourtant, la confiance bancaire se construit d’abord dans les mécanismes qui ne se voient pas : l’analyse des risques, le contrôle interne, la conformité, la gestion des engagements et la responsabilité dans l’allocation des ressources.
C’est cette architecture qui permet à une banque de développement de participer à des mécanismes d’accompagnement de long terme.
La proximité, bien plus qu’un réseau d’agences
La BNDA dispose également d’un réseau territorial significatif.
Cette implantation rapproche la banque des entrepreneurs, des producteurs, des PME et des différents acteurs économiques.
Mais la proximité bancaire ne se résume pas à la présence physique d’une agence.
Elle signifie aussi comprendre les réalités économiques locales, connaître les secteurs d’activité, identifier les contraintes des entrepreneurs et adapter les solutions financières aux besoins des acteurs.
Pour un jeune bénéficiaire du FACEJ, cette dimension peut être déterminante.
Un accompagnement entrepreneurial peut permettre de structurer un projet. Mais la transformation de ce projet en activité économique nécessite souvent un relais financier, un compte bancaire, des investissements, un fonds de roulement ou des équipements.
C’est dans ce passage de l’accompagnement à la bancabilité que l’expérience d’une institution comme la BNDA prend toute sa valeur.
FACEJ–BNDA : deux maillons d’une même chaîne
L’intérêt de la relation entre le FACEJ et la BNDA réside précisément dans cette complémentarité.
Le FACEJ s’inscrit dans une logique d’appui à la création et au développement d’entreprises portées par les jeunes.
La BNDA intervient, pour sa part, dans le champ du financement et de l’intermédiation bancaire.
Les deux démarches peuvent ainsi se rejoindre autour d’un objectif commun : permettre à des initiatives entrepreneuriales de franchir le cap de l’idée, de la création et, lorsque les conditions sont réunies, de la consolidation.
Cette complémentarité rappelle une réalité fondamentale : l’entrepreneuriat ne peut durablement prospérer sans un écosystème financier capable de l’accompagner.
Une banque qui élargit son horizon
Le positionnement de la BNDA dépasse désormais le seul financement traditionnel.
En octobre 2024, la banque a obtenu son accréditation auprès du Fonds vert pour le climat, devenant une entité nationale accréditée pour mobiliser et orienter des financements liés notamment à l’adaptation et à l’atténuation face aux changements climatiques.
Cette évolution est significative.
Elle montre que les enjeux de développement économique, de financement agricole et de transition environnementale commencent à se rejoindre.
Pour la jeunesse entrepreneuriale, cela ouvre également un champ nouveau : agriculture durable, énergies renouvelables, transformation agroalimentaire, économie circulaire, gestion des ressources et autres activités compatibles avec les impératifs de résilience climatique.
Le partenariat avec l’IFC : un signal supplémentaire
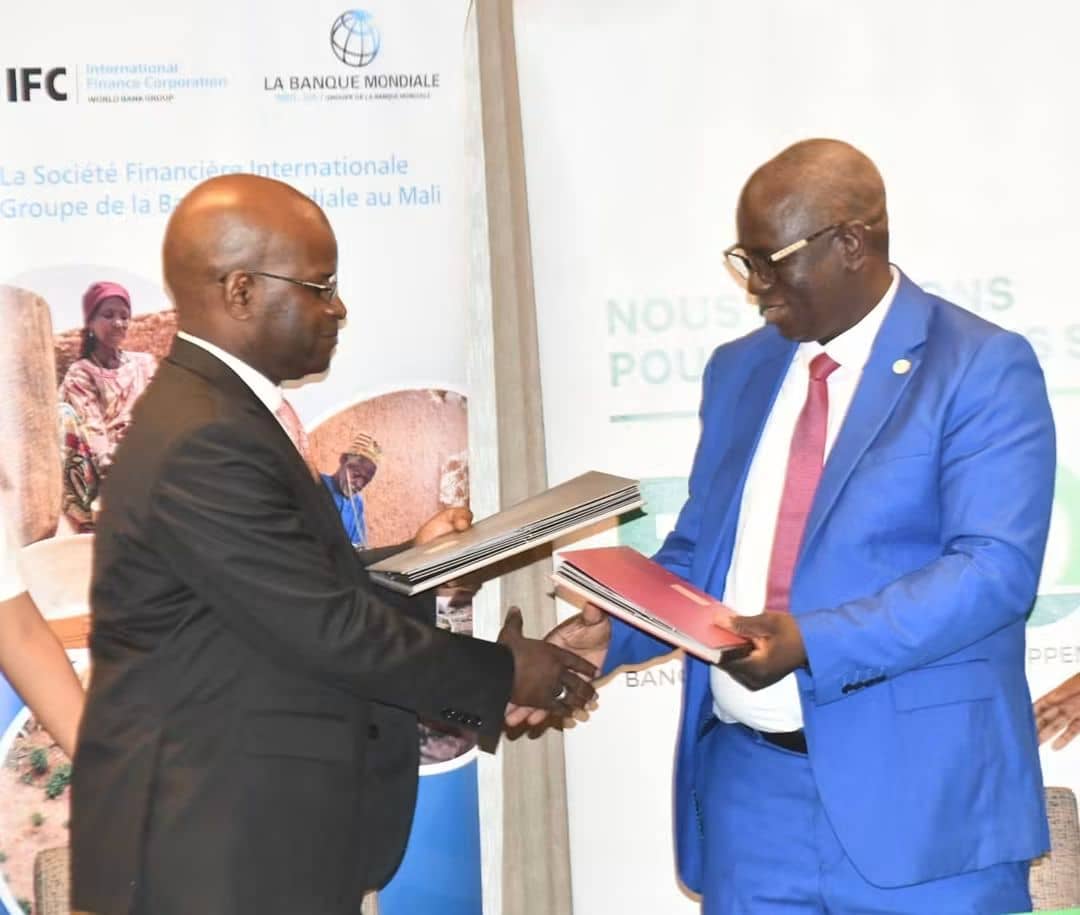
La dynamique est également illustrée par le partenariat annoncé le 30 octobre 2025 entre la BNDA et la Société financière internationale (IFC).
L’accord prévoit notamment un financement de 40 millions de dollars destiné à soutenir l’expansion du portefeuille de crédits de la banque en faveur des PME maliennes, ainsi qu’une facilité de 10 millions de dollars dédiée au financement du commerce.
Une attention particulière est accordée aux entreprises dirigées ou détenues par des femmes, aux acteurs agricoles et aux investissements liés à la finance verte.
Au-delà des montants, ce partenariat traduit l’importance accordée au renforcement des capacités de financement du secteur privé malien.
Il vient ainsi compléter un écosystème dans lequel les mécanismes publics d’appui à l’entrepreneuriat peuvent trouver auprès du secteur bancaire un relais pour transformer les projets en activités économiques.
Derrière un crédit, des emplois et de la valeur créée
L’enjeu est finalement plus large que la relation entre une banque et un dispositif d’appui.
Lorsqu’un projet entrepreneurial devient une entreprise viable, ce sont potentiellement des emplois qui sont créés, des fournisseurs qui travaillent, des revenus qui circulent, des compétences qui se développent et une nouvelle valeur économique qui apparaît.
Pour un pays confronté au défi de l’insertion professionnelle de sa jeunesse, chaque entreprise viable représente ainsi un maillon supplémentaire dans la construction du tissu économique national.
Mais cette ambition suppose également de la rigueur.
Tous les projets ne peuvent pas être financés. Tous les entrepreneurs ne peuvent pas bénéficier des mêmes conditions. Et le crédit demeure, par nature, une opération qui exige analyse, responsabilité et suivi.
C’est pourquoi la solidité de l’institution financière partenaire constitue un élément essentiel.
BNDA : la confiance comme capital
L’accompagnement du FACEJ permet donc de regarder la BNDA sous un angle qui dépasse le simple rôle de prêteur.
Il met en lumière une institution dont la capacité d’action repose sur plusieurs décennies d’expérience, un réseau territorial, une expertise du financement agricole et entrepreneurial, des performances financières, une gouvernance structurée et des partenariats qui renforcent progressivement ses capacités.
Proximité. Performance. Gouvernance. Expertise.
Ces quatre dimensions contribuent à expliquer pourquoi la confiance accordée à une banque de développement ne se construit pas en un jour.
Elle se construit dans la durée, par la capacité à financer l’économie, à maîtriser les risques, à accompagner les acteurs et à rester présente lorsque les conditions économiques deviennent plus exigeantes.
Dans cette perspective, l’accompagnement du FACEJ apparaît comme une nouvelle illustration d’une vocation ancienne : mettre les instruments financiers au service du développement économique du Mali.
La jeunesse comme nouvelle frontière
L’avenir dira naturellement combien de projets accompagnés deviendront des entreprises durables, combien d’emplois seront créés et combien de parcours entrepreneuriaux pourront changer d’échelle.
Mais une chose est certaine car pour que l’ambition entrepreneuriale des jeunes puisse devenir une réalité économique, elle a besoin d’un environnement financier solide.
Et c’est précisément à ce niveau que la BNDA entend inscrire son rôle à savoir, être une banque suffisamment proche pour comprendre les territoires, suffisamment solide pour financer l’économie et suffisamment structurée pour inscrire son accompagnement dans la durée.
Du financement agricole historique à l’accompagnement de l’entrepreneuriat, de la proximité territoriale à la finance verte, la BNDA poursuit ainsi une trajectoire où la confiance devient un véritable capital de développement.
Par Mamadou CAMARA Info360.info. Le 28 Septembre 2026